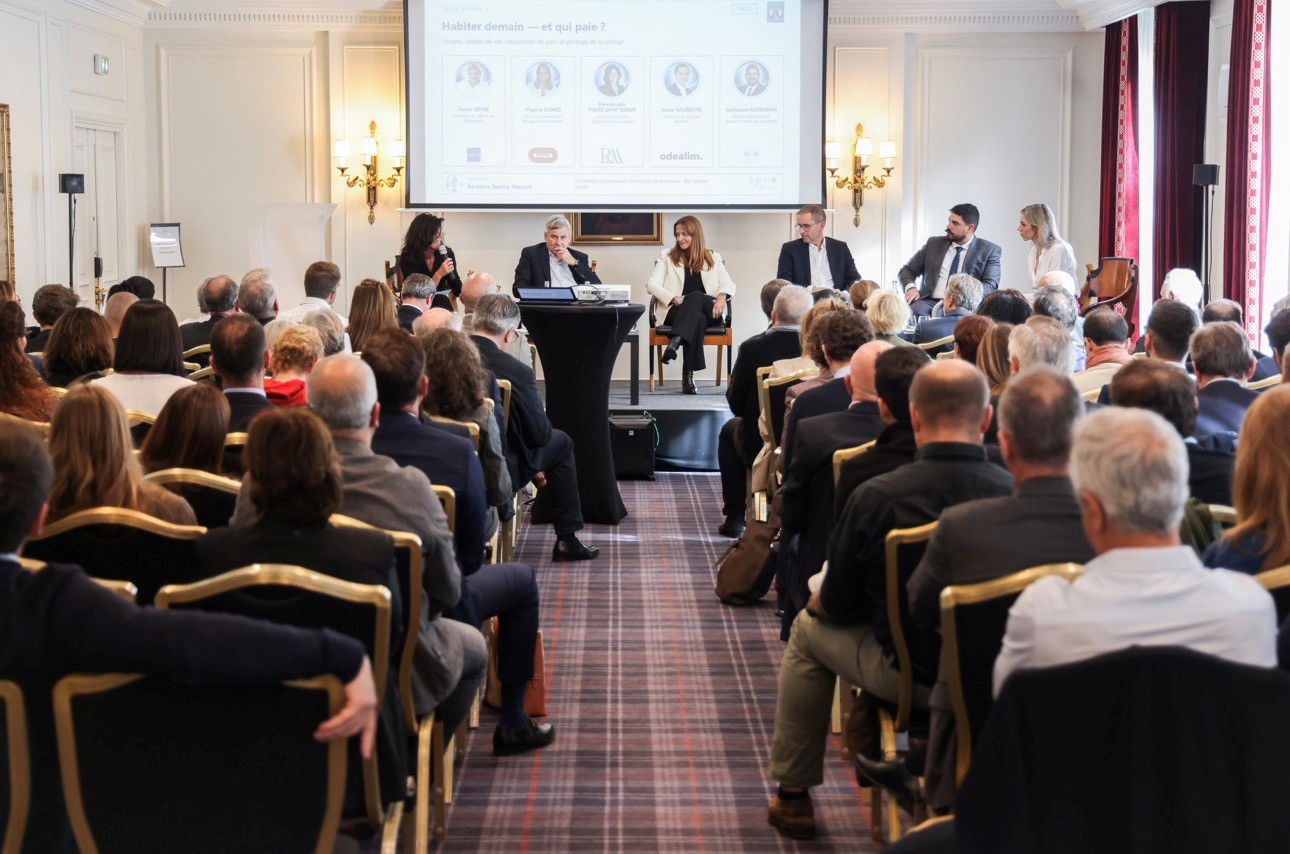
« Habiter demain : et qui paie ? » : Regards croisés sur l’avenir du logement
Cette table ronde examine les transformations démographiques et sociales qui modifient les besoins en logement, les limites du modèle résidentiel traditionnel et les moyens de mobiliser davantage le parc existant et les capitaux privés. Les échanges font émerger plusieurs orientations pour la présidentielle de 2027 : adapter les logements aux nouveaux parcours de vie, mieux mobiliser le patrimoine immobilier, sécuriser l’investissement locatif et revoir certaines règles qui pèsent sur l’offre.
Virginie Alonzi : Des besoins résidentiels profondément transformés
Le vieillissement de la population, la diminution de la taille des ménages, l’augmentation du nombre de personnes seules, les séparations et la mobilité professionnelle transforment la demande. Les besoins ne se résument donc pas à un objectif quantitatif de construction : ils concernent aussi la taille des logements, leur adaptation à l’âge, leur localisation et la diversité des parcours résidentiels. La démographie impacte l’immobilier et les dynamiques territoriales.
L’expérience de Linkcity, notamment à travers des offres associant logements équipés, services et animation, illustre la recherche de solutions adaptées à des besoins résidentiels spécifiques.
La location meublée non professionnelle (LMNP) répond à des besoins spécifiques, notamment ceux des étudiants et des jeunes actifs, qui recherchent des logements équipés pour des durées parfois limitées. La fiscalité de ce mode de location doit donc tenir compte de sa contribution à la diversité de l’offre résidentielle.
Elle met en avant le potentiel de transformation de bureaux, d’écoles, d’hôtels et d’autres bâtiments dont l’usage initial ne correspond plus nécessairement aux besoins. La conversion de ces actifs en logements suppose toutefois de lever les obstacles techniques, réglementaires, urbanistiques et économiques qui peuvent empêcher ou ralentir les opérations.
Elle rappelle que le parc de bureaux compte, selon son intervention, plus de 9 millions de mètres carrés vacants. Ces surfaces représentent une ressource potentielle pour créer des logements, à condition que les immeubles concernés se prêtent effectivement à cette transformation. Elle cite plusieurs exemples de reconversions déjà réalisées, notamment d’anciens établissements scolaires et de bâtiments tels que l’Hôtel-Dieu, pour illustrer la possibilité de donner une nouvelle fonction à des actifs devenus moins adaptés à leur usage initial.
Sa proposition pour la prochaine élection présidentielle consiste à simplifier les obstacles réglementaires et fiscaux qui freinent ces opérations. Elle évoque notamment l’application d’un taux de TVA à 5,5 % et la création d’un régime spécifique pour la transformation d’actifs. L’objectif est de rendre ces opérations plus faciles à engager et à équilibrer économiquement, afin d’accélérer la mobilisation du bâti existant.
Cette approche vise à compléter la construction neuve en exploitant davantage les possibilités offertes par le parc immobilier déjà construit. Elle suppose toutefois de tenir compte des caractéristiques de chaque bâtiment et de la faisabilité de sa reconversion.
Xavier Lépine : mobiliser le patrimoine immobilier et inventer de nouveaux parcours résidentiels
Xavier Lépine, président de l’Institut de l’épargne immobilière et foncière (IEIF) et à l’origine de Néoproprio, conteste l’idée selon laquelle le logement serait nécessairement une dépense ou une charge. Il rappelle que l’accession à la propriété a permis à de nombreux ménages de constituer un patrimoine, mais estime que le système financier français ne permet pas suffisamment de mobiliser cette richesse pour répondre aux besoins actuels.
Il souligne le décalage entre, d’un côté, un patrimoine immobilier considérable détenu notamment par les générations âgées, estimé dans son intervention à 4 000 milliards d’euros, et, de l’autre, les difficultés rencontrées par les retraités pour financer leur vieillissement et par les jeunes générations pour accéder à la propriété. À ses yeux, le logement des seniors peut constituer une forme de réserve patrimoniale comparable, dans sa fonction économique, à un capital de retraite. Or, en France, ce patrimoine reste souvent immobilisé : sa valeur existe, mais elle ne peut pas toujours être mobilisée pour financer les dépenses liées à l’âge, les services à domicile ou l’accompagnement de la dépendance.
Il propose donc de développer des mécanismes permettant aux propriétaires âgés de convertir une partie de la valeur de leur logement en ressources financières, sans devoir systématiquement vendre leur bien ou le quitter. Cette orientation peut notamment passer par le prêt viager hypothécaire, qui permet d’emprunter en s’appuyant sur la valeur du bien avec un remboursement différé, ou par différentes formes de viager. Elle suppose également de faire évoluer les pratiques des établissements financiers afin qu’ils puissent mieux prendre en compte la valeur immobilière détenue par les seniors.
Cette mobilisation du patrimoine pourrait répondre à plusieurs objectifs : financer les besoins liés au vieillissement, adapter le logement à la perte d’autonomie, payer des services ou contribuer à l’accompagnement des personnes dépendantes. Elle pourrait aussi faciliter la transmission anticipée d’une partie du patrimoine aux enfants, notamment pour les aider à constituer un apport et à accéder à la propriété. Xavier Lépine invite ainsi à faire circuler davantage la richesse immobilière entre les générations, plutôt que de la laisser immobilisée jusqu’à la vente du bien ou à la succession.
Sa réflexion s’inscrit dans une remise en cause du modèle résidentiel traditionnel, qui oppose principalement location et pleine propriété. Il défend le développement de solutions intermédiaires permettant de dissocier, selon les situations, la propriété du foncier, la détention du logement et son occupation. Le modèle de Néoproprio illustre cette recherche d’une autre voie d’accès à la propriété, avec l’objectif de réduire les obstacles financiers à l’acquisition.
Xavier Lépine défend, avec Néoproprio, une nouvelle forme d’accession à la propriété destinée notamment aux ménages qui disposent de revenus suffisants pour payer un loyer, mais ne peuvent pas financer l’achat classique d’un logement. Le principe consiste à sortir de l’alternative entre rester locataire et acheter immédiatement son logement en pleine propriété.
Le dispositif repose sur un bail emphytéotique résidentiel d’une durée de 25 ans. Une société foncière acquiert le logement, puis en concède la propriété temporaire au ménage sur la base d’une fraction de sa valeur, présentée dans le modèle comme correspondant à environ 50 % du prix du bien. Le ménage finance cette part par un crédit immobilier et verse en complément une redevance à la foncière pour la part qui demeure détenue par celle-ci. Il peut ainsi occuper son logement en tant que néo-propriétaire, avec un effort financier mensuel annoncé comme inférieur à celui d’une acquisition classique en pleine propriété.
L’originalité du montage est de permettre au ménage de se constituer progressivement un capital plutôt que de consacrer l’intégralité de ses dépenses de logement à un loyer. Le mécanisme prévoit également une possibilité de sortie avant le terme du bail : selon les modalités contractuelles présentées par Xavier Lépine, le ménage peut récupérer une partie de la valeur accumulée et, le cas échéant, bénéficier d’une fraction de la plus-value. Il peut aussi envisager d’acquérir ultérieurement le logement en pleine propriété. Le dispositif cherche ainsi à associer un effort financier initial réduit, une capacité d’épargne et une mobilité plus importante que dans un achat immobilier classique.
Pour Xavier Lépine, Néoproprio constitue une étape supplémentaire dans le parcours résidentiel, à côté de la location, du logement social et de l’accession classique. Il s’agit de rendre la propriété accessible à des ménages qui en sont aujourd’hui exclus par le niveau des prix ou les conditions de financement, sans faire reposer la réponse à la crise du logement uniquement sur les subventions publiques. Le modèle suppose toutefois de convaincre les établissements bancaires et les investisseurs institutionnels d’adopter ce montage juridique et financier.
Plus largement, Xavier Lépine appelle à fluidifier les parcours résidentiels et à considérer le logement social comme une étape possible dans un parcours de vie, plutôt que comme une situation nécessairement durable (une « assignation à résidence »). L’enjeu est de mieux adapter les solutions de logement aux ressources et aux besoins successifs des ménages, tout en mobilisant davantage le patrimoine existant et les mécanismes financiers privés.
Emmanuelle Pouts-Saint-Germé : Stabiliser les règles et restaurer la confiance des investisseurs
Emmanuelle Pouts-Saint-Germé insiste sur la nécessité de donner de la visibilité aux investisseurs immobiliers. Un investissement locatif s’inscrit généralement dans la durée ; les changements répétés de règles fiscales fragilisent donc la confiance et compliquent les décisions d’investissement. Elle souligne que les investisseurs concernés ne sont pas nécessairement de grands patrimoines : il peut s’agir de ménages qui réalisent un ou deux investissements afin de préparer un complément de retraite.
Elle défend la pérennité des dispositifs existants, leur amélioration plutôt que leur remplacement incessant, ainsi que la simplification des règles applicables aux opérations immobilières. Elle évoque notamment les dispositifs Denormandie et Jeanbrun et le développement du démembrement de propriété. L’objectif est de maintenir des conditions économiques suffisamment lisibles pour que les particuliers puissent investir et que les opérateurs puissent engager des projets dans la durée.
Xavier Saubestre : mieux mutualiser le risque locatif
Xavier Saubestre, président d’ODEALIM, décrit les risques auxquels sont exposés les propriétaires bailleurs. Les impayés peuvent résulter d’un accident de la vie, mais aussi de situations où le non-paiement intervient dès le début de la location et s’accompagne de litiges. À ces risques s’ajoutent les dégradations en fin de bail et, pour les propriétaires de logements en copropriété, l’augmentation des charges et des coûts d’assurance de l’immeuble.
Il souligne les limites des dispositifs de garantie existants et des cautions personnelles, qui n’offrent pas toujours une protection suffisante. Il défend une meilleure sécurisation de la relation locative et des mécanismes de garantie plus efficaces, susceptibles de mutualiser le risque et de rassurer les bailleurs. Une garantie plus lisible pourrait également faciliter l’accès au logement en réduisant la dépendance à la caution personnelle et en donnant aux propriétaires davantage de visibilité sur la solvabilité et la protection dont ils disposent.
Guillaume Kasbarian : libéraliser le marché locatif et réduire les contraintes pesant sur l’offre
Guillaume Kasbarian, député et ancien ministre du Logement, défend une orientation nettement libérale. Selon lui, l’accumulation des réglementations, des normes, des prélèvements et des contraintes administratives a contribué à décourager l’investissement locatif privé. Il estime qu’un investisseur compare désormais le logement à d’autres placements financiers, comme l’assurance-vie ou les fonds indiciels, et peut renoncer à l’immobilier si la rentabilité attendue ne compense pas les risques et les contraintes.
Il cite notamment la fiscalité supportée à l’acquisition, pendant la détention et lors de la cession, les évolutions des règles applicables à la location meublée, les obligations de rénovation, les dispositifs d’autorisation locale comme le permis de louer et l’encadrement des loyers. Il s’oppose à une prolongation de ce dernier dispositif et plaide pour une libéralisation plus large des relations entre propriétaires et locataires. Il défend notamment la possibilité de donner davantage de liberté contractuelle aux parties sur la durée du bail, ses modalités de résiliation et de reprise du logement, ainsi que les conséquences d’un impayé.
À l’appui de sa position, il cite l’exemple de Buenos Aires, où la libéralisation des règles locatives a entraîné une forte augmentation de l’offre disponible et une baisse des loyers moyens par rapport au dispositif antérieur d’encadrement. Il en tire la conclusion qu’une réduction des contraintes peut permettre de remettre sur le marché des logements jusque-là retirés de la location ou loués en dehors du cadre officiel.
Accélérer le traitement des impayés et restaurer la confiance des bailleurs
Guillaume Kasbarian revient également sur les procédures liées aux impayés locatifs. Il rappelle avoir porté en 2022-2023 la loi dite « anti-squat », qui a notamment renforcé les procédures d’évacuation des personnes occupant un logement sans droit ni titre. Il estime néanmoins que des améliorations supplémentaires sont nécessaires pour réduire le risque supporté par les bailleurs.
Il propose notamment de raccourcir les délais de procédure, de limiter les renvois d’audience qui retardent les décisions judiciaires et de réexaminer les règles d’exécution des décisions d’expulsion. Il met en particulier en débat la durée de la trêve hivernale, considérant que les restrictions actuelles peuvent allonger les délais de récupération du logement. Il souligne que certaines situations d’impayés peuvent aujourd’hui prendre un an et demi à deux ans avant d’être résolues, ce qui peut décourager les propriétaires de louer leur bien ou de poursuivre leur investissement.
Son objectif affiché est de restaurer la confiance dans le marché locatif : la perspective d’un traitement plus rapide des impayés et d’une meilleure prévisibilité des procédures doit, selon lui, contribuer à remettre des logements sur le marché. Cette orientation vise à agir sur le risque juridique et économique du bailleur, en complément de la sécurisation financière évoquée par Xavier Saubestre.
Réduire les prélèvements et revoir certains avantages fiscaux
Guillaume Kasbarian inscrit ces propositions dans une critique plus générale du niveau d’intervention publique dans le secteur du logement. Il plaide pour des économies budgétaires et pour une réduction des dépenses qu’il juge inefficaces, notamment dans certains dispositifs d’hébergement d’urgence. Il évoque notamment les dépenses d’hébergement d’urgence, dont le coût annuel des nuitées d’hôtel est estimé, dans son intervention, à 3 milliards d’euros de dépenses publiques (devenant un parc social de fait). Il défend une approche qui consiste à revoir les règles et les modalités d’intervention plutôt qu’à augmenter les dépenses ou les prélèvements.
Il s’oppose parallèlement à de nouvelles hausses de fiscalité sur le secteur privé du logement, qu’il considère déjà fragilisé. Il évoque notamment les débats budgétaires sur la fiscalité de la location meublée et défend des amendements visant à préserver la rentabilité locative.
Il remet également en question deux avantages fiscaux accordés aux bailleurs sociaux. Le premier est l’exonération d’impôt sur les sociétés, dont il souligne qu’elle distingue les organismes HLM des autres opérateurs. Le second est l’exonération de taxe foncière. Selon lui, cette dernière peut produire un effet désincitatif pour certaines communes : lorsqu’une nouvelle construction ne génère pas les recettes fiscales qu’elles pourraient en attendre, elles peuvent être moins incitées à délivrer les permis de construire correspondants. Il estime que ces exonérations ont un coût pour les finances publiques et peuvent avoir des effets négatifs sur la production de logements.
Cette position pose la question de l’équité fiscale entre les bailleurs sociaux et les opérateurs privés, ainsi que celle de l’effet des avantages fiscaux sur les décisions de construction. Elle s’inscrit dans une orientation plus large : rechercher des économies budgétaires sans alourdir la fiscalité du secteur privé du logement. L’enjeu est de réduire les freins à l’investissement et à la production, tout en réexaminant les dispositifs qui peuvent, selon lui, produire des effets contraires à leur objectif.
Propositions mises en avant
- Mobiliser le patrimoine immobilier des seniors : développer des mécanismes permettant de transformer une partie de la valeur du logement en ressources pour financer le vieillissement, les services à domicile ou l’adaptation du logement, sans imposer systématiquement une vente ou un départ du domicile (Xavier Lépine).
- Faciliter l’accès des jeunes générations à la propriété : permettre une circulation plus précoce du patrimoine entre générations et développer des solutions intermédiaires entre location et pleine propriété, notamment pour réduire les obstacles financiers à l’acquisition (Xavier Lépine).
- Fluidifier les parcours résidentiels : adapter les solutions de logement aux différentes étapes de la vie et considérer le logement social comme une étape possible du parcours résidentiel (Xavier Lépine).
- Transformer davantage de bâtiments en logements : faciliter la reconversion de bureaux, d’écoles, d’hôtels et d’autres bâtiments devenus moins adaptés à leur usage initial, en levant les obstacles techniques, urbanistiques et fiscaux (Virginie Alonzi).
- Stabiliser les règles de l’investissement locatif : assurer une meilleure visibilité fiscale, prolonger ou améliorer les dispositifs existants, notamment Denormandie et Jeanbrun, et développer les solutions de démembrement de propriété (Emmanuelle Pouts-Saint-Germé).
- Mieux sécuriser les bailleurs : renforcer les garanties contre les impayés et mieux mutualiser les risques locatifs, tout en améliorant la lisibilité des protections offertes aux propriétaires et aux locataires (Xavier Saubestre).
- Réduire les délais de traitement des impayés : limiter les renvois d’audience, accélérer les procédures et réexaminer certaines modalités d’exécution des décisions judiciaires, y compris les règles relatives à la trêve hivernale (Guillaume Kasbarian).
- Assouplir le cadre de la location : donner davantage de liberté contractuelle aux propriétaires et aux locataires, notamment sur la durée du bail, les modalités de résiliation et de reprise dans le cadre d’un bail dénommé Flexbail, qui relèverait des seules dispositions du code civil, et s’opposer à la prolongation de l’encadrement des loyers (Guillaume Kasbarian).
- Réduire les contraintes pesant sur l’investissement privé : limiter l’accumulation de normes, de procédures et de prélèvements susceptibles de décourager l’investissement locatif, tout en préservant la rentabilité des opérations (Guillaume Kasbarian).
- Réexaminer les avantages fiscaux des bailleurs sociaux : questionner les exonérations d’impôt sur les sociétés et de taxe foncière, au regard de leur coût pour les finances publiques, de l’équité entre opérateurs et de leurs effets possibles sur les décisions locales de construction (Guillaume Kasbarian).
- Rechercher des économies budgétaires sans alourdir la fiscalité du logement privé : revoir certaines modalités d’intervention publique, notamment dans l’hébergement d’urgence, plutôt que de créer de nouveaux prélèvements sur un secteur déjà confronté à une offre locative insuffisante (Guillaume Kasbarian).
En résumé, cette table ronde fait apparaître deux grandes orientations complémentaires, mais distinctes. Xavier Lépine propose de renouveler les mécanismes de financement du logement en mobilisant le patrimoine immobilier existant et en fluidifiant les parcours résidentiels. Guillaume Kasbarian défend une libéralisation du marché locatif, une sécurisation accrue des bailleurs, une réduction des contraintes pesant sur l’investissement privé et une remise en question de certains avantages fiscaux. Les autres interventions soulignent, pour leur part, l’importance de l’adaptation du parc, de la stabilité des règles et d’une meilleure mutualisation des risques.
Hervé Réminiac
Institut Janus
Actualités similaires