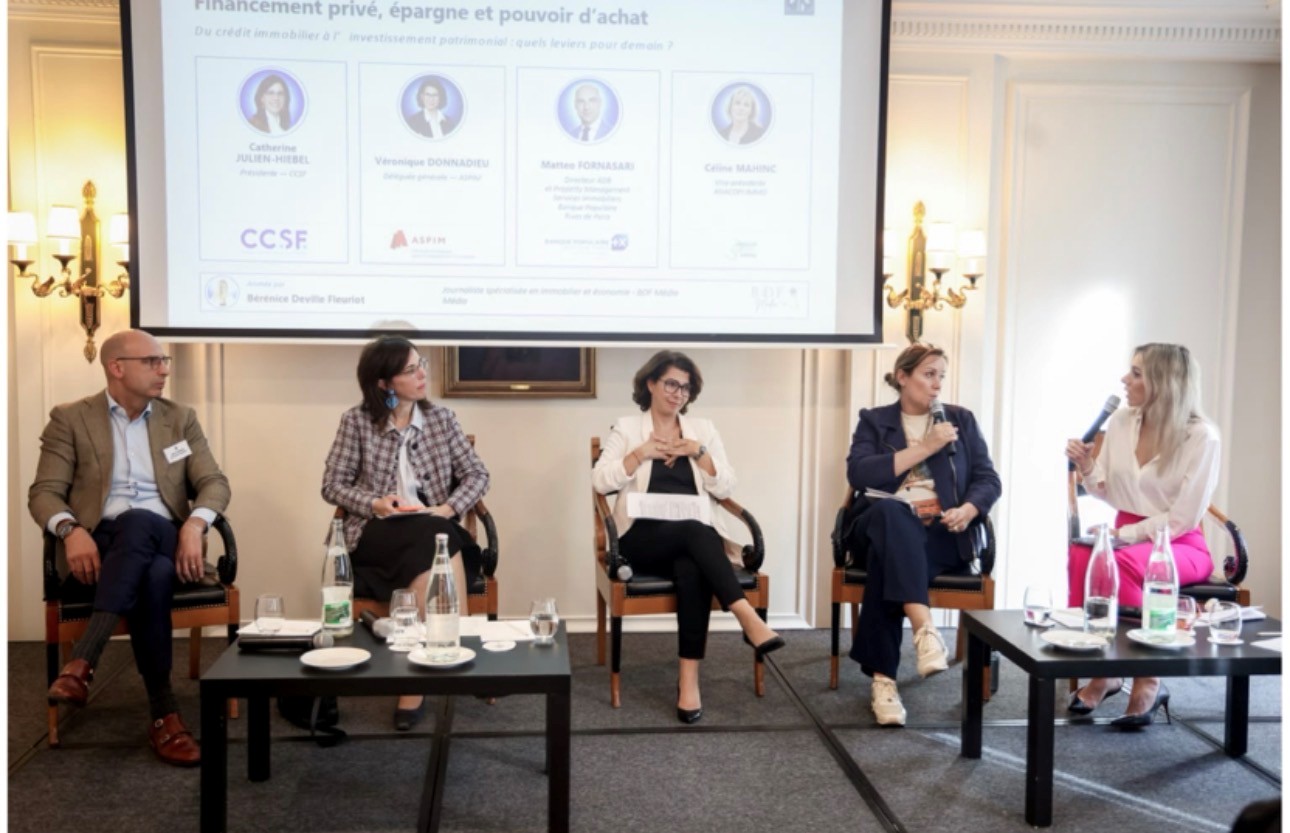
Catherine Julien Hiebe : Préserver un modèle de crédit immobilier solide
Catherine Julien Hiebel, présidente du Comité consultatif du secteur financier (CCSF), défend les caractéristiques du modèle français de crédit immobilier, notamment la place importante du taux fixe et les règles d’octroi qui contribuent à limiter le risque de défaut (0,5 % de sinistres à ce jour, selon son intervention). Elle rappelle que la difficulté d’accès à la propriété dépend aussi du niveau des prix par rapport aux revenus et de l’insuffisance de l’offre. La portabilité ou la transférabilité des prêts pourrait faciliter certains parcours, mais ses effets sur les coûts et les risques bancaires doivent être examinés. Si le bien est détenu pendant huit ans alors que le prêt a une durée de vingt-cinq ans, la portabilité peut créer un décalage entre la durée de détention de l’actif et celle du passif bancaire. Les conséquences de ce décalage sur le maintien du taux fixe doivent être examinées.
Matteo Fornasari & Céline Mahinc : Stabilité fiscale et rentabilité de l’investissement locatif
Matteo Fornasari, directeur administration de biens pour la Banque Populaire Rives de Paris souligne la nécessité d’une fiscalité de la location claire et stable. Il évoque, à titre de piste, une taxation forfaitaire des revenus locatifs à 20 %, et appelle à soutenir les entreprises qui innovent dans la construction et la performance énergétique.
Céline Mahinc de l’ANACOFI défend la stabilité des règles fiscales applicables aux bailleurs et l’amélioration de la rentabilité de l’investissement locatif. Elle insiste sur la prise en compte du reste à vivre des emprunteurs, sur l’adaptation des mécanismes de crédit lorsque les taux évoluent rapidement (ajustement du taux d’usure sans délai, a minima mensuel) et sur la nécessité d’éviter les changements qui fragiliseraient les investissements existants. Elle souligne notamment le rôle du meublé dans le logement des étudiants, des seniors et des personnes en mobilité.
Véronique Donnadieu : Mobiliser l’épargne de long terme
Véronique Donnadieu, déléguée générale de l’ASPIM, souligne que les fonds immobiliers institutionnels peuvent contribuer davantage au financement du logement. A ce jour 300 Mds d’encours, et 12% consacrés au logement. Elle appelle à mieux reconnaître l’immobilier comme un investissement productif, à réexaminer le traitement fiscal de l’immobilier dans l’impôt sur la fortune immobilière (IFI, idéalement à supprimer), à orienter davantage l’épargne longue privée vers le logement et à créer des véhicules spécialisés dans la transformation et la rénovation d’actifs. Elle regrette que l’investissement intermédié soit mal considéré (hors champ du Jeanbrun par exemple).
Elle souligne que le résidentiel rebute les investisseurs institutionnels compte tenu de sa complexité et de sa fiscalité défavorable.
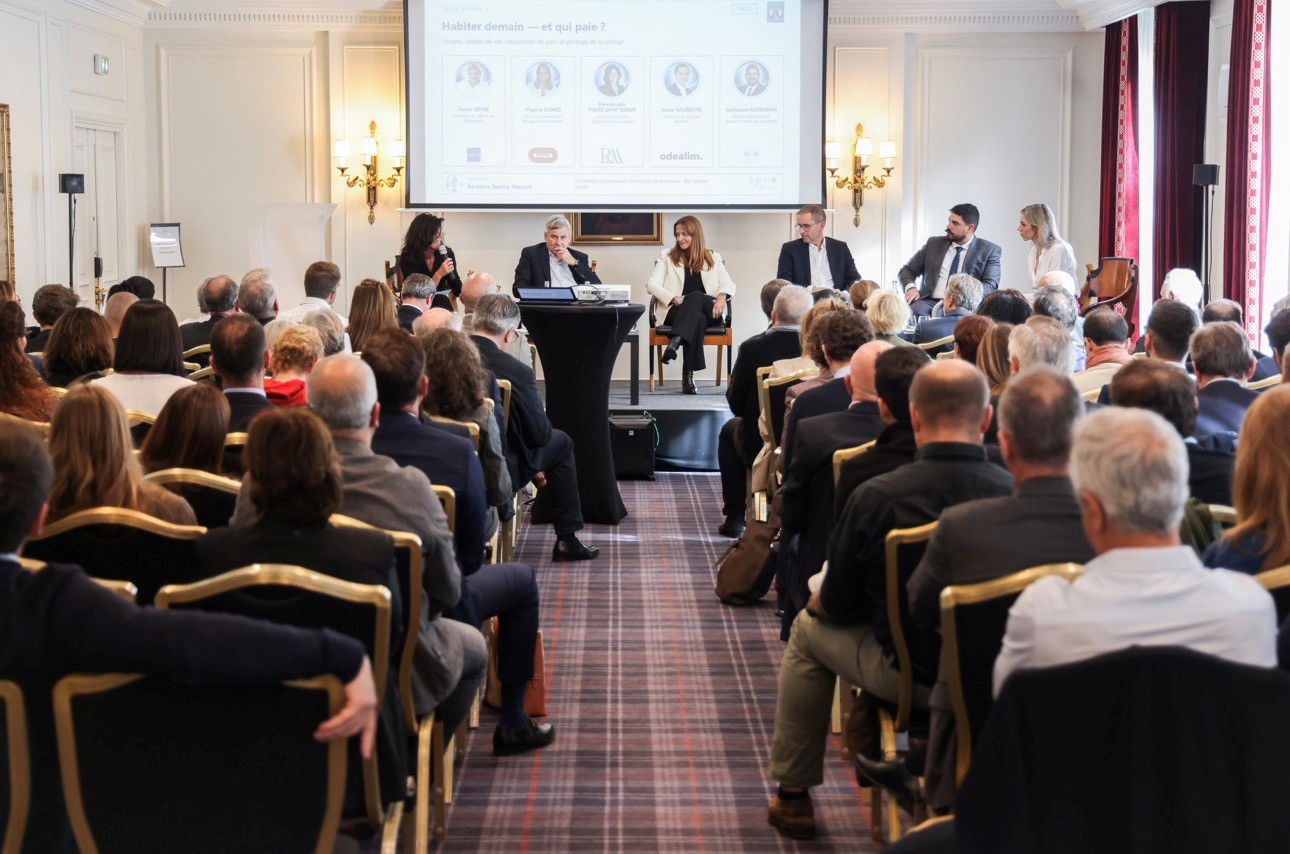
Table ronde 2 : Propositions mises en avant
- Stabiliser la fiscalité de l’investissement locatif, préserver les conditions permettant au meublé de répondre à des besoins spécifiques et améliorer la rentabilité des investissements (Céline Mahinc).
- Mieux reconnaître l’immobilier comme investissement productif, réexaminer certains effets de l’IFI, mobiliser l’épargne de long terme et créer un véhicule dédié à la transformation et à la rénovation (Véronique Donnadieu).
- Défendre les spécificités du modèle français de crédit immobilier et une application proportionnée des règles prudentielles européennes (Catherine Julien Hiebel).
- Donner de la visibilité à la fiscalité locative ; une taxation forfaitaire de 20 % des loyers est évoquée comme piste illustrative, et non comme une proposition arrêtée ou consensuelle (Matteo Fornasari).
- Examiner les conditions de portabilité des prêts et les critères d’appréciation de la capacité de remboursement, sans fragiliser la solidité du crédit immobilier.
La discussion met en évidence une demande commune de stabilité, mais les solutions fiscales évoquées restent des propositions d’intervenants et ne constituent pas un accord général sur un régime unique.
Hervé Réminiac
Institut Janus
Actualités similaires